Prevoyance obligatoire des cadres : quelles sont les obligations de l'employeur ?
Le dictionnaire du Zèbre
Avant d'aller plus loin, commençons par parler le même langage.
Tranche A - TA (n.f) : Part de la rémunération comprise jusqu'au Plafond Mensuel de la Sécurité sociale (PMSS). C'est sur cette tranche de salaire que s'applique notamment la cotisation minimale de 1,50 % destinée à financer la prévoyance obligatoire des cadres.
Garantie décès (n.f) : Garantie de prévoyance qui prévoit le versement d'un capital ou d'une rente aux bénéficiaires désignés en cas de décès du salarié. Pour les cadres, elle constitue le socle de l'obligation légale de prévoyance.
Assimilé cadre (n.m) : Salarié qui ne possède pas nécessairement le statut cadre au sens courant, mais qui est assimilé à cette catégorie par les dispositions de sa convention collective ou par l'Accord National Interprofessionnel (ANI). Il peut ainsi bénéficier des mêmes obligations de prévoyance que les cadres.
Les grandes étapes de la prévoyance obligatoire des cadres
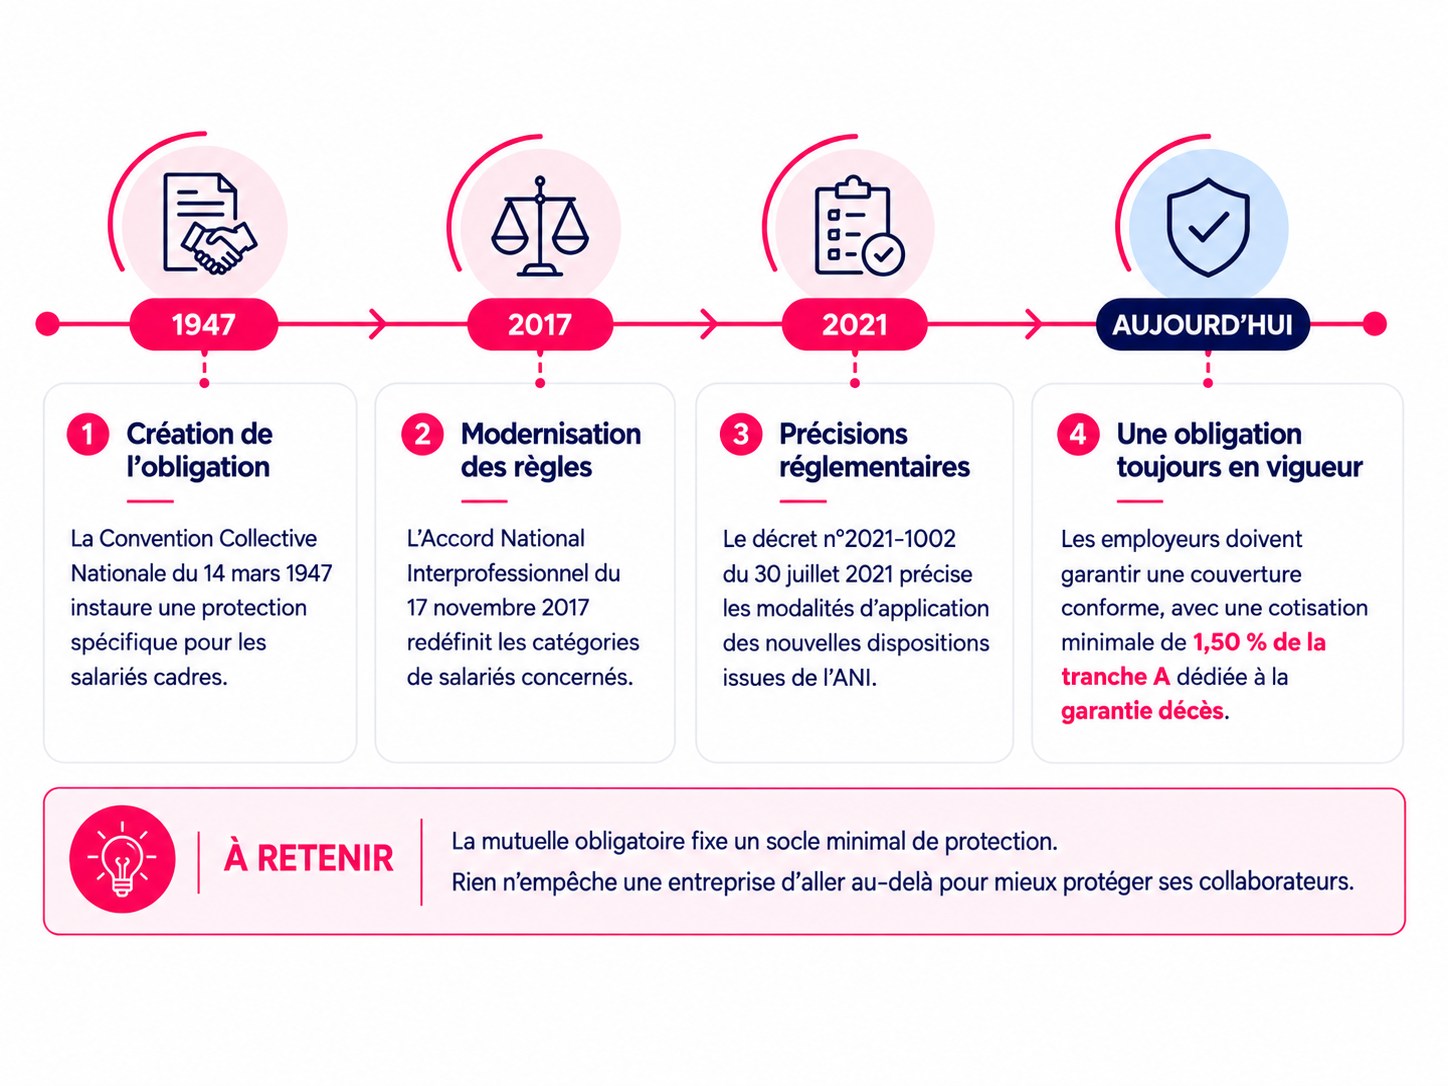
La prévoyance obligatoire des cadres ne s’est pas construite en un jour. Depuis 1947, les règles ont évolué pour mieux définir les salariés concernés et encadrer les obligations des employeurs. Voici les principales étapes à connaître pour comprendre le dispositif actuel.
Qui est concerné par la prévoyance obligatoire des cadres ?
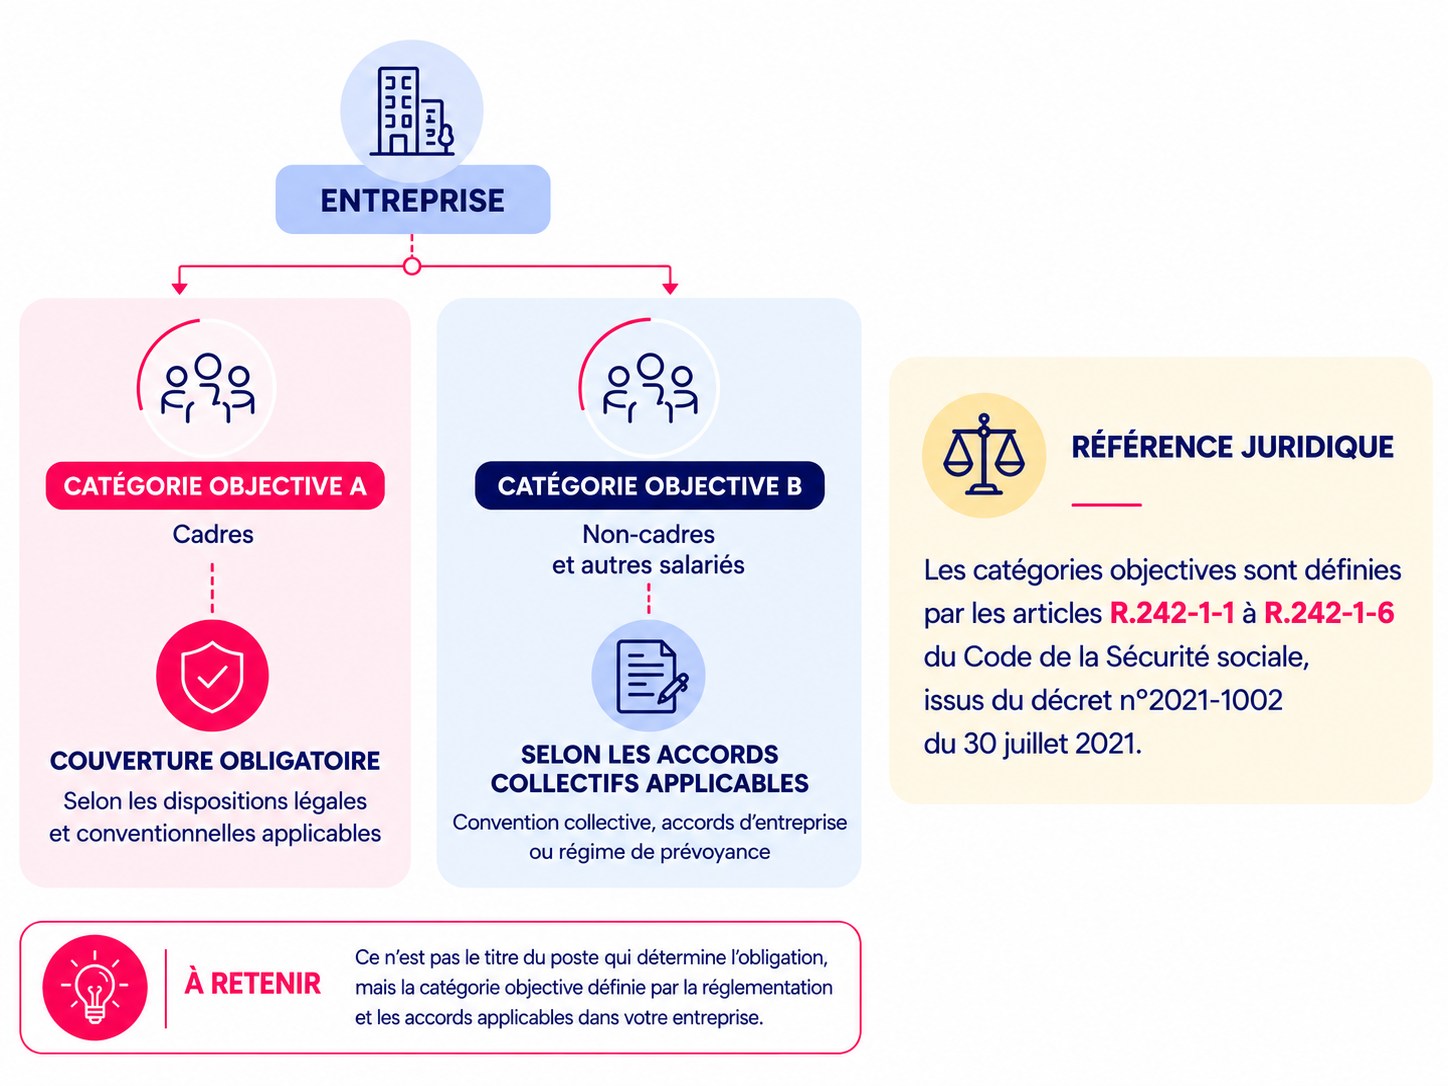
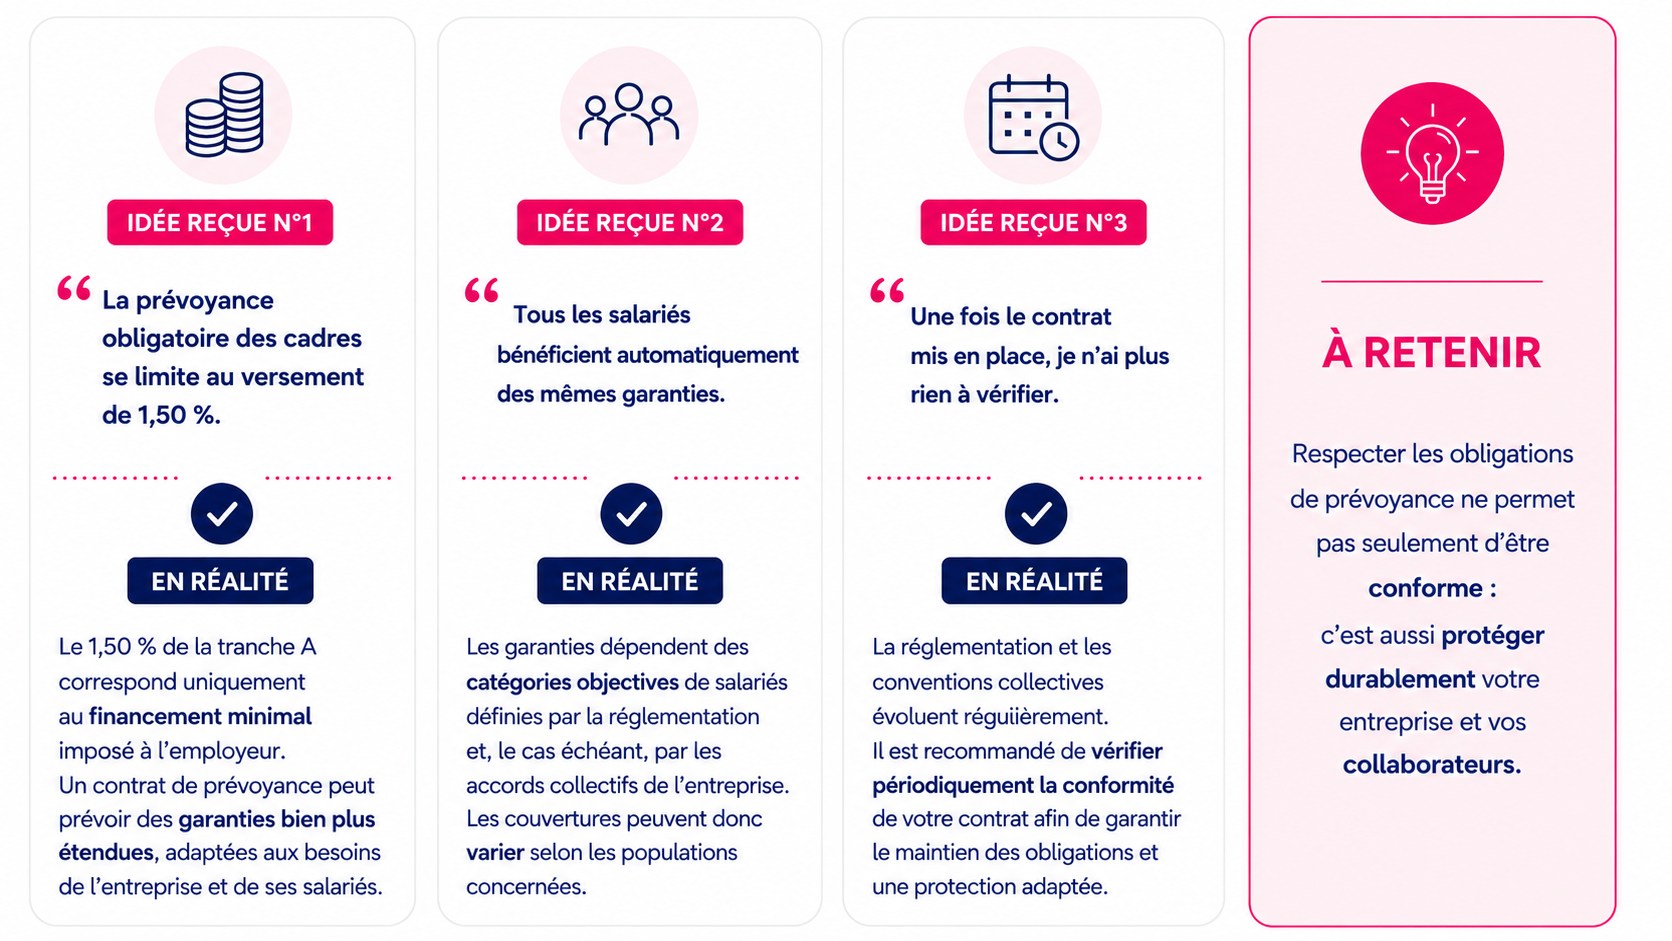
Contrairement à une idée reçue, la prévoyance obligatoire ne concerne pas automatiquement tous les salariés portant le titre de « cadre ». Depuis l'ANI du 17 novembre 2017, les employeurs doivent identifier les salariés concernés selon des catégories objectives, définies par la réglementation. Dans la plupart des entreprises, cette obligation s'applique aux salariés relevant de la catégorie des cadres. Certains assimilés cadres peuvent également être concernés selon leur convention collective ou les dispositions prévues par le régime de prévoyance. Les articles R.242-1-1 à R.242-1-6 du Code de la Sécurité sociale, issus du décret du 30 juillet 2021, encadrent ces catégories et les critères permettant de les constituer.
Que doit financer l’employeur ?
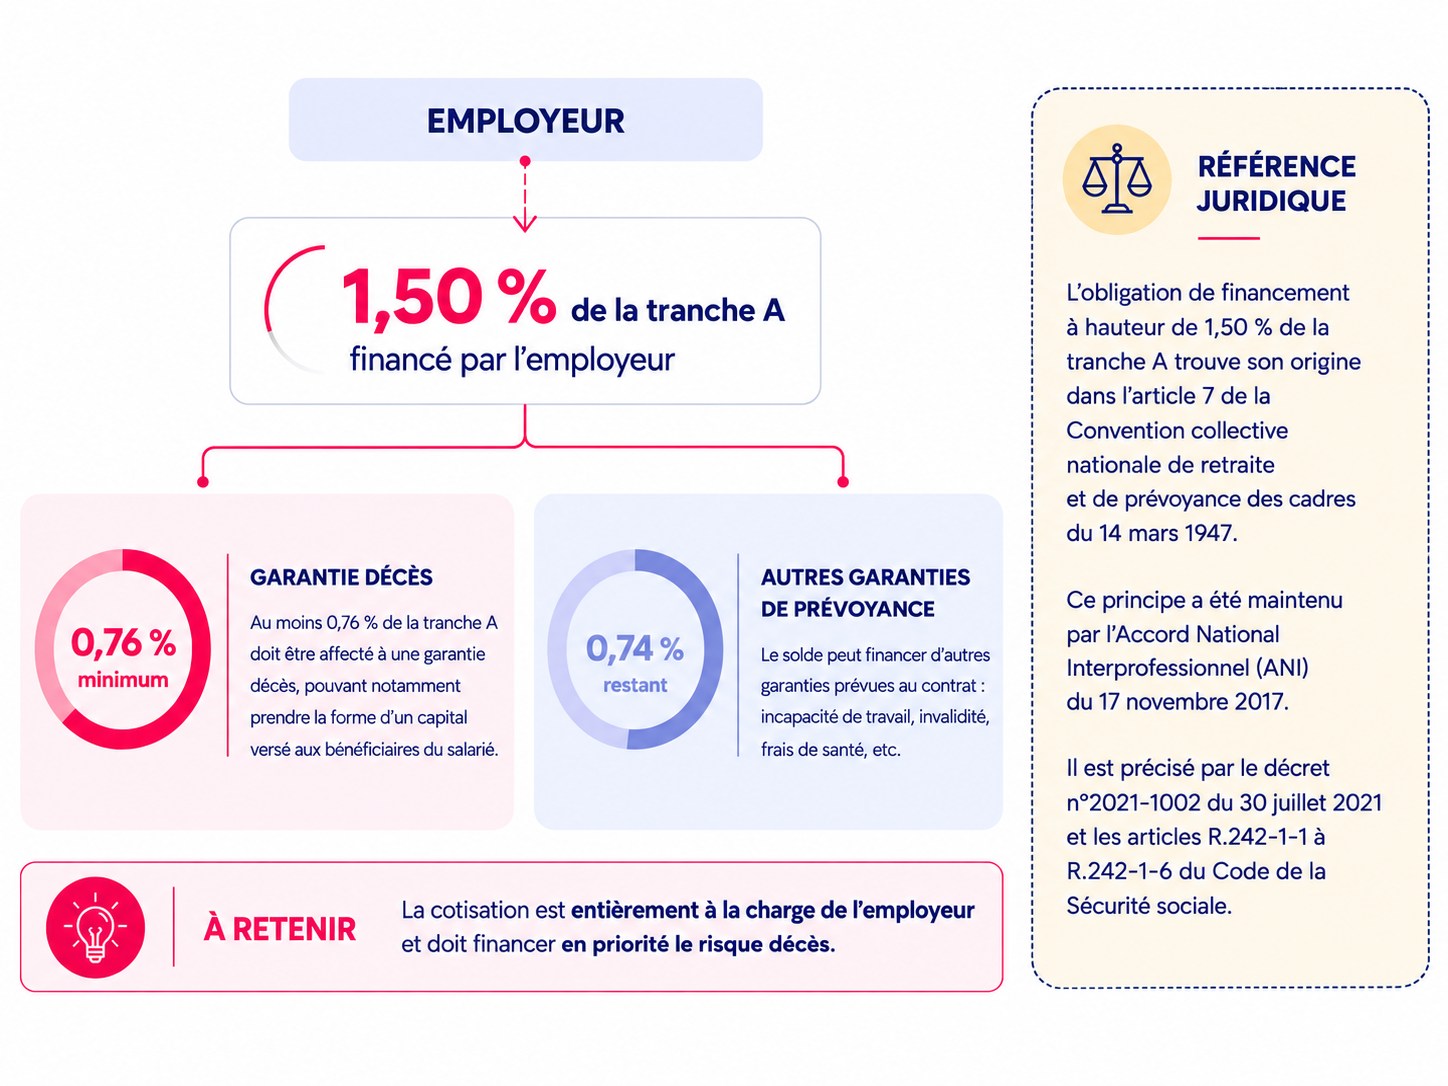
Pour les salariés concernés, l’employeur doit consacrer à la prévoyance une cotisation au moins égale à 1,50 % de la tranche A du salaire, entièrement financée par lʼentreprise. Cette tranche correspond à la part de rémunération limitée au plafond de la Sécurité sociale. Cette contribution doit être affectée en priorité à la couverture du risque décès. La réglementation prévoit quʼau moins la moitié de la cotisation, soit 0,76 % de la tranche A, finance une garantie décès pouvant notamment prendre la forme dʼun capital versé aux bénéficiaires du salarié. Le reste de la cotisation peut servir à financer dʼautres garanties de prévoyance, comme lʼincapacité de travail, lʼinvalidité ou certains frais liés à la santé, selon le contrat mis en place et les dispositions conventionnelles applicables.
Les garanties d'un contrat de prévoyance : de la couverture obligatoire aux garanties complémentaires
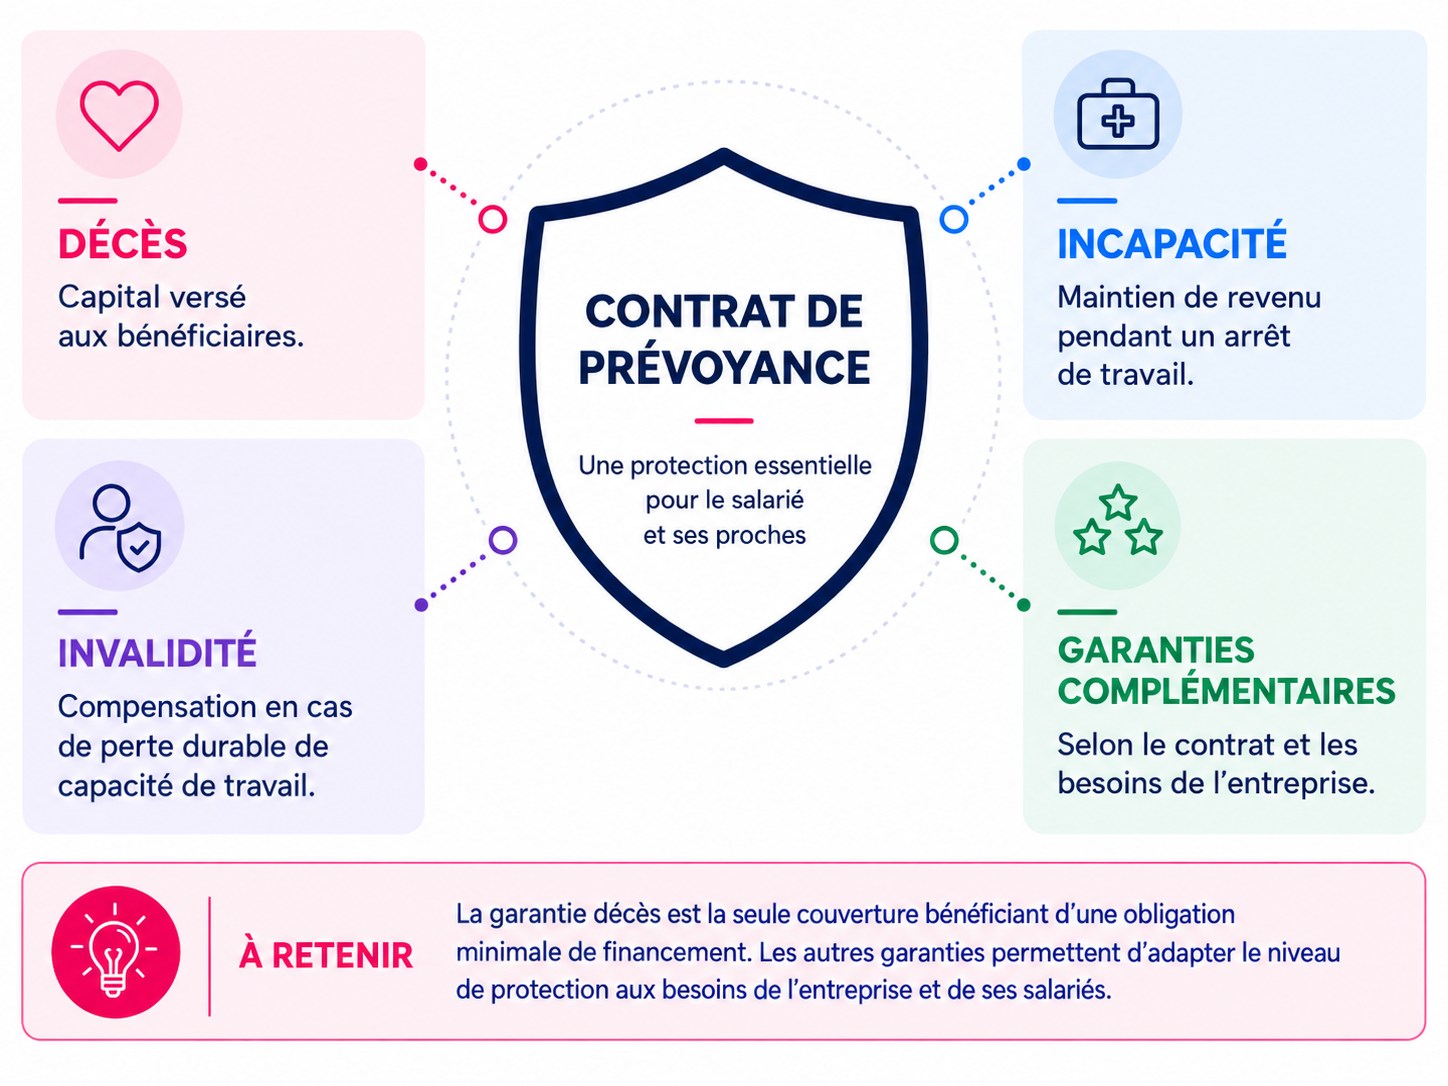
La cotisation de 1,50 % de la tranche A ne constitue pas une garantie en elle-même : elle représente uniquement un niveau minimal de financement. En pratique, le contrat de prévoyance peut couvrir plusieurs risques afin de protéger le salarié et ses proches face aux aléas de la vie. La garantie décès est la seule couverture bénéficiant d'une affectation minimale obligatoire. Pour le reste, chaque entreprise peut choisir un niveau de protection plus ou moins étendu selon ses besoins, sa convention collective et sa politique sociale. C'est souvent sur ces garanties complémentaires que se fait la différence entre un contrat conforme et un contrat réellement protecteur.
Pourquoi aller au-delà du minimum légal ?
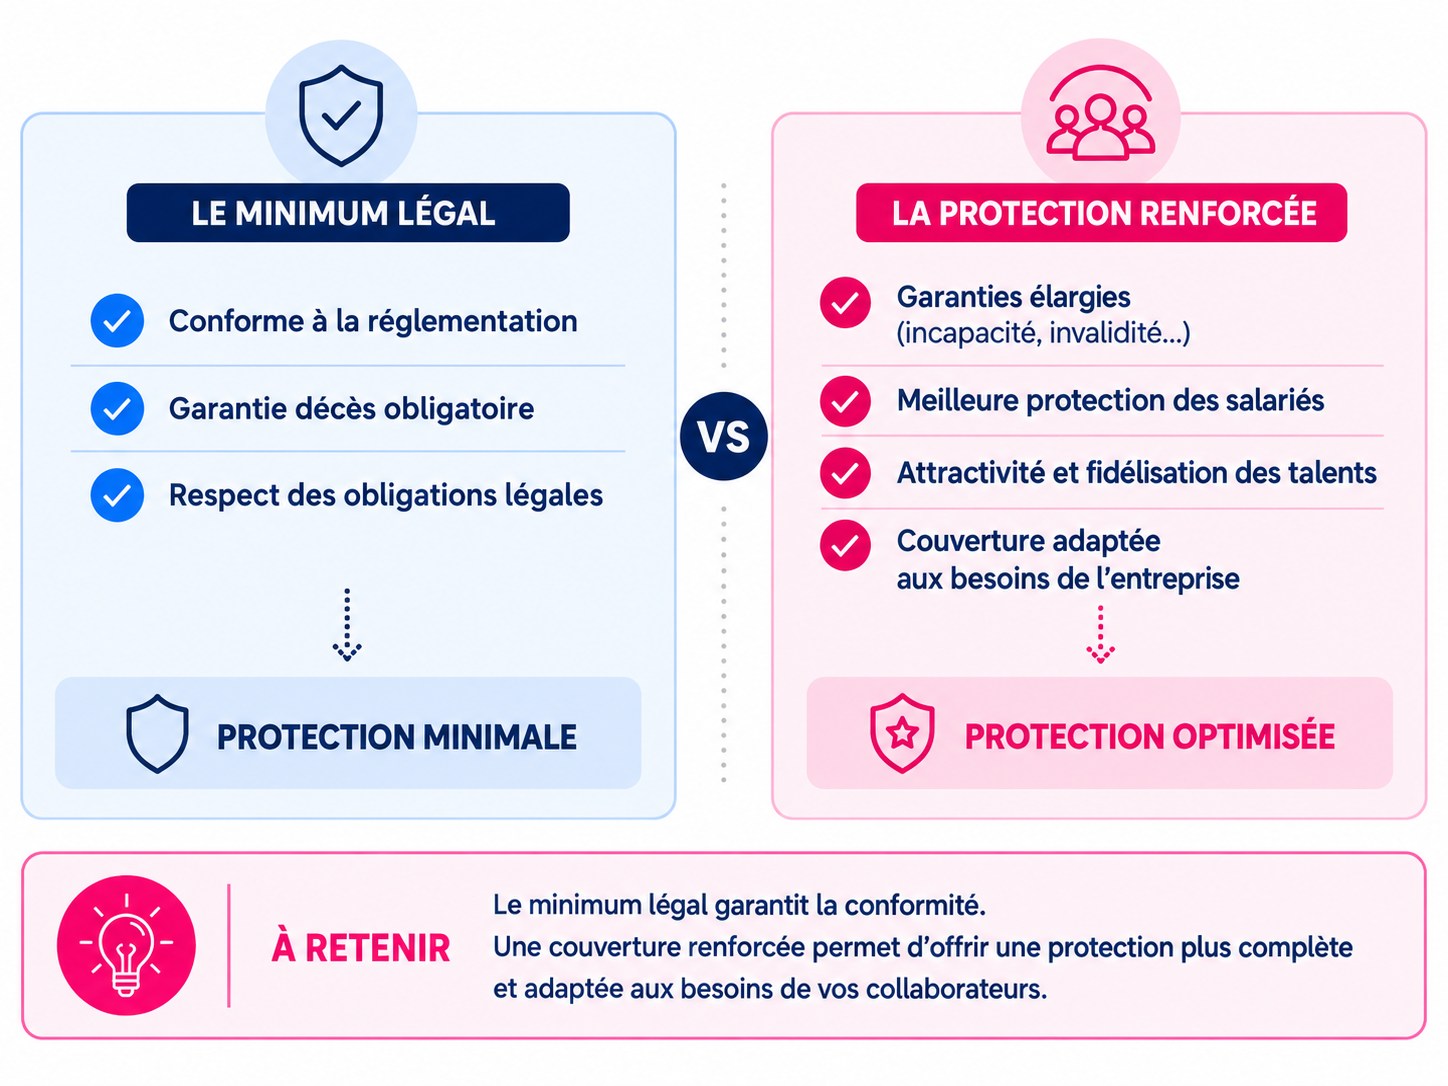
Respecter l'obligation de financement de 1,50 % de la tranche A permet d'être conforme à la réglementation. Pour autant, ce niveau minimal ne répond pas toujours aux besoins réels des salariés ni aux enjeux de l'entreprise. Renforcer les garanties de prévoyance permet de mieux protéger les collaborateurs face aux aléas de la vie, mais aussi de valoriser la politique sociale de l'entreprise. Une couverture plus complète peut contribuer à renforcer l'attractivité auprès des candidats, à fidéliser les talents et à accompagner les salariés dans les moments les plus difficiles. Au-delà de l'obligation légale, la prévoyance devient ainsi un véritable levier de protection et d'engagement, adapté aux besoins de votre activité et de vos équipes.
Quels sont les risques en cas de non-conformité ?
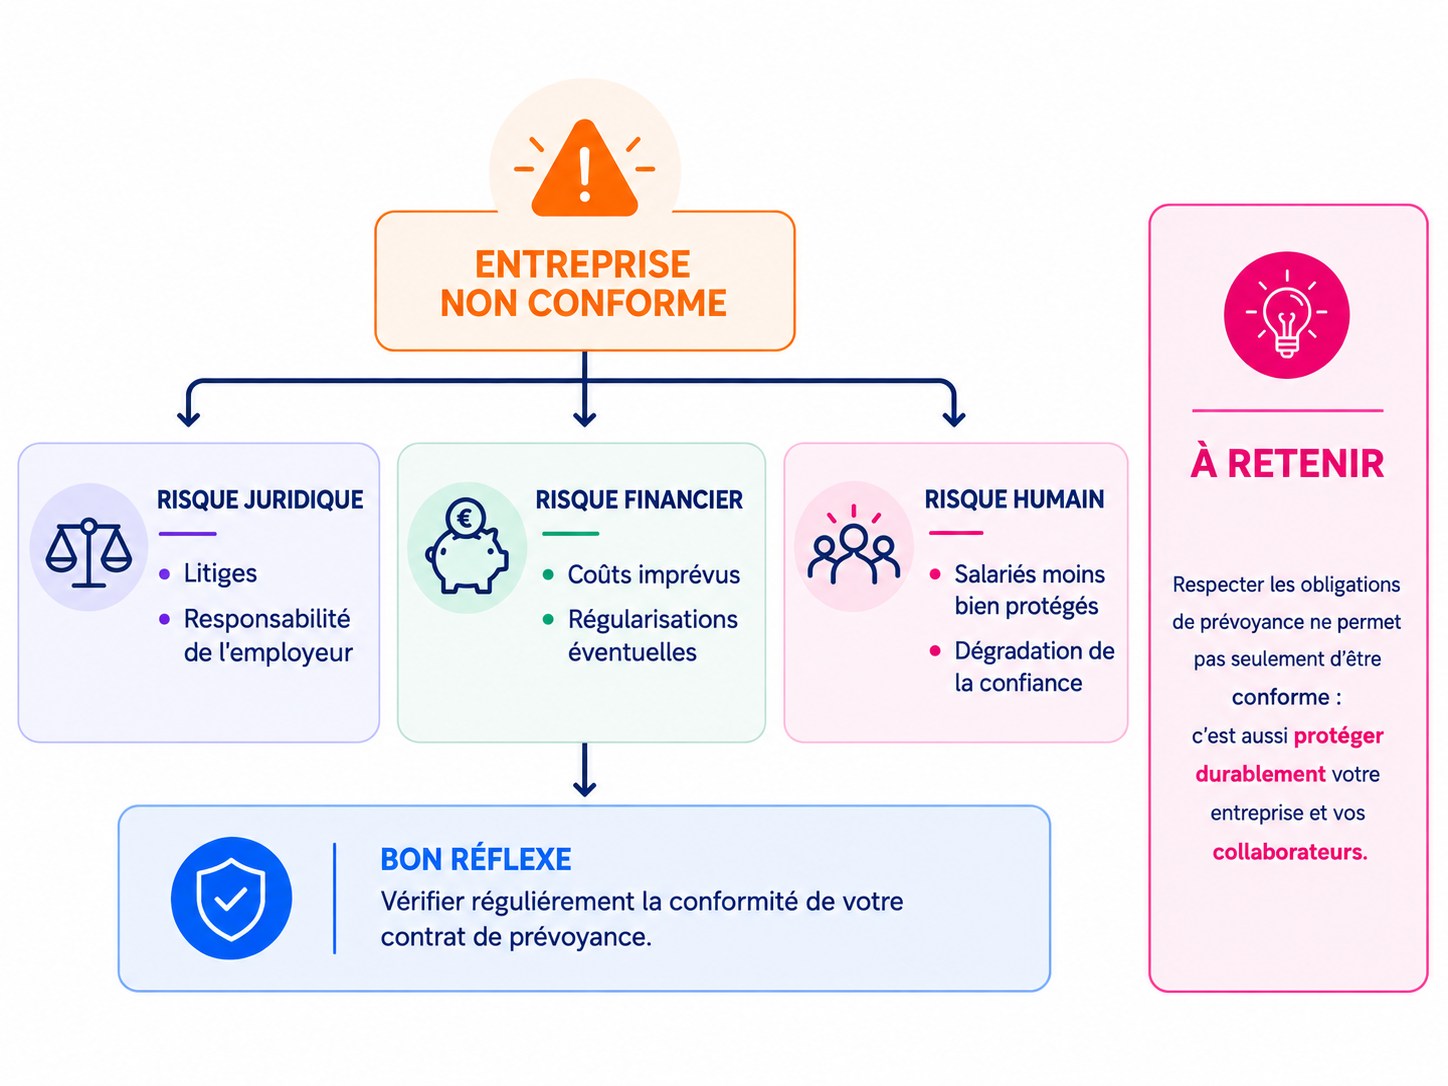
Respecter l'obligation de financement de 1,50 % de la tranche A permet d'être conforme à la réglementation. Pour autant, ce niveau minimal ne répond pas toujours aux besoins réels des salariés ni aux enjeux de l'entreprise. Renforcer les garanties de prévoyance permet de mieux protéger les collaborateurs face aux aléas de la vie, mais aussi de valoriser la politique sociale de l'entreprise. Une couverture plus complète peut contribuer à renforcer l'attractivité auprès des candidats, à fidéliser les talents et à accompagner les salariés dans les moments les plus difficiles. Au-delà de l'obligation légale, la prévoyance devient ainsi un véritable levier de protection et d'engagement, adapté aux besoins de votre activité et de vos équipes.
Les idées reçues
Le diagnostic du Zèbre
Parce qu'une bonne décision commence toujours par les bonnes questions.
Votre régime de prévoyance cadres est-il réellement conforme et adapté aux besoins de votre entreprise ?
- La cotisation patronale atteint-elle bien 1,50 % de la tranche A ?
- La part consacrée à la garantie décès respecte-t-elle le minimum prévu ?
- Les salariés cadres et assimilés cadres sont-ils correctement identifiés ?
- Les garanties proposées correspondent-elles aux besoins réels de vos équipes ?
- Votre contrat tient-il compte de votre convention collective et de ses évolutions ?
- La conformité du régime a-t-elle été vérifiée récemment ?
Le regard du Zèbre
Pendant longtemps, la prévoyance obligatoire des cadres a été perçue comme une simple obligation réglementaire. Pourtant, derrière les règles de financement ou les seuils légaux se cache un véritable enjeu : protéger les femmes et les hommes qui font vivre votre entreprise.
Chez Le Zèbre, nous sommes convaincus qu'un contrat de prévoyance ne devrait jamais être choisi uniquement pour être conforme. Il doit aussi être pensé comme un outil de protection, d'attractivité et de fidélisation. Une couverture adaptée permet non seulement de sécuriser l'entreprise face aux risques, mais aussi d'offrir à vos collaborateurs la sérénité dont ils ont besoin lorsqu'un aléa de la vie survient. Au fond, respecter ses obligations est essentiel. Aller au-delà lorsque cela fait sens pour votre entreprise, c'est transformer une contrainte réglementaire en un véritable levier de protection collective.
Parce qu'une entreprise avance mieux quand elle fait de la protection de ses collaborateurs un véritable choix stratégique.
Pour aller plus loin
Santé & prévoyance
Parce que certains sujets méritent d'être abordés étape par étape, découvrez notre série de guides sur la couverture santé et la prévoyance en entreprise.
- Comment fonctionne une mutuelle santé ?Base de remboursement, ticket modérateur, tiers payant, mutuelle collective ou individuelle : les mécanismes avant de comparer les offres.→ Lire le guide
- Mutuelle obligatoire en entreprise : quelles sont les obligations de l'employeur ?Mutuelle obligatoire en entreprise : quelles sont les obligations de l'employeur ?→ Lire le guide
- Qu'est-ce que la prévoyance ?Complémentaire de la mutuelle, la prévoyance protège contre les conséquences financières des aléas de la vie : arrêt, invalidité, décès.→ Lire le guide
- Maintien de salaire en arret maladie : obligations, calcul et role de la prevoyanceMaintien de salaire en arret maladie : obligations, calcul et role de la prevoyance→ Lire le guide
- Prevoyance obligatoire des cadres : quelles sont les obligations de l'employeur ?Article actuelPrevoyance obligatoire des cadres : quelles sont les obligations de l'employeur ?
- Comment estimer le coût d'un arrêt maladie pour votre entreprise ?Le coût d'un arrêt maladie ne se résume pas au maintien de salaire : subrogation, IJSS, coûts indirects. Comment en réaliser une estimation fiable.→ Lire le guide
- Convention collective et mutuelle : comprendre les règles qui s'appliquent à votre entrepriseComprendre l'ANI, identifier sa convention collective et vérifier les obligations de sa branche en matière de santé et de prévoyance.→ Lire le guide